De ultieme gids voor term sheets – alle voorwaarden en clausules uitgelegd

Masterclass Startupfinanciering: deel negen
Je hebt je pitch gedaan bij investeerders en sommigen van hen zijn geïnteresseerd. Voor je aan concrete onderhandelingen begint, is het nu tijd om alles te leren over de term sheet en de clausules die daar doorgaans in staan.
De term sheet zal een van de belangrijkste documenten zijn die je ooit ondertekent. Dit document kan bepalen hoeveel plezier je beleeft aan de groei van je startup, want het beschrijft de belangrijkste voorwaarden van je deal met investeerders. 👈
Het probleem is dat het waarschijnlijk de eerste keer is dat je een term sheet ontvangt. De partij aan de andere kant van de tafel zal er al honderden hebben gezien.
Daarom doe je er goed aan je zo goed mogelijk voor te bereiden en verder te lezen om alle basisbouwstenen ervan te begrijpen.
Dit artikel is deel negen van een nieuwe masterclassreeks over startupfinanciering. Financiering is de brandstof waarop elk bedrijf draait. De ins en outs van financiering kennen is dan ook essentieel als je wilt dat je startup succesvol wordt. We zochten naar een beknopte maar allesomvattende gids over startupfinanciering, maar vonden die nergens. Daarom besloten we er zelf een te maken. Dit is die essentiële gids.
We brengen deze gids tot je in samenwerking met de grootste accelerator voor startups en scale-ups in België, Start it @KBC, die meer dan 1.000 ondernemers met innovatieve ideeën en schaalbare businessmodellen ondersteunt en promoot.
– Jeroen Corthout, medeoprichter van Salesflare, een gebruiksvriendelijke sales-CRM voor kleine B2B-bedrijven

Om te beginnen: wat is een term sheet?
Een term sheet is een schriftelijk document met de belangrijkste voorwaarden van een deal. Het document vat de kernpunten samen van de overeenkomst die beide partijen hebben vastgelegd, voordat ze de juridische overeenkomsten daadwerkelijk sluiten en aan het tijdrovende due-diligenceonderzoek beginnen.
Het document dient later als sjabloon voor de juridische teams om een definitieve overeenkomst op te stellen. Het is echter niet-bindend, omdat het alleen de belangrijkste hoofdlijnen bevat.
Voor voorbeelden van term sheets kun je kijken naar wat Y Combinator en Capital Waters hebben gedeeld.
Waarover gaat de onderhandeling over de term sheet?
Als ondernemer probeer je het nodige kapitaal op te halen, terwijl je het rendementspotentieel behoudt, de controle in handen houdt en neerwaartse risico’s beperkt.
De term sheet draait volledig om het verdelen van rendementspotentieel en risico tussen de partijen. Daarvoor kunnen een aantal standaardclausules worden opgenomen. Elke situatie kan anders zijn, maar als je deze clausules begrijpt, zet je alvast een goede eerste stap naar de juiste beslissing.
Vergeet nooit dat dit document ook een belangrijk moment is om te ontdekken wie je investeerder echt is. Afhankelijk van wat diegene wel of niet probeert af te dwingen, krijg je een goed beeld van diens standpunt.
We hebben het belang van de term sheet benadrukt, de definitie opgefrist en ingezoomd op het doel van de onderhandeling over de term sheet. Laten we nu de verschillende concepten, termen en clausules bekijken. 🧐
Begrijp de verschillende soorten aandelen
Tegen de tijd dat je investeerders toelaat tot je bedrijf, heb je het bedrijf al opgericht en dus gewone aandelen gecreëerd.
Om investeringen mogelijk te maken, zal je extra aandelen uitgeven. Daarbij kun je specifieke clausules toevoegen die het oprichten van een nieuwe aandelenklasse kunnen rechtvaardigen.
Een voorbeeld is een aandeel van klasse B, waarvan de houders minder stemrechten hebben dan aandeelhouders van klasse A (de oorspronkelijke aandelen).
Een ander, verwant instrument zijn preferente aandelen. Die worden vaak gebruikt in de startupwereld, omdat je er verschillende soorten regels mee kunt vastleggen.
Preferente aandelen zijn per definitie senior ten opzichte van gewone aandelen. Dat betekent dat preferente aandelen meer aanspraak maken op de activa van het bedrijf dan gewone aandeelhouders. Bij een liquidatie kan dat van groot belang zijn. 😅
Venture-investeringen worden doorgaans uitgegeven in de vorm van preferente aandelen. Daarom gaan we er in de rest van dit artikel van uit dat we onderhandelen over een term sheet voor preferente aandelen.
De cap table begrijpen
Een cap table is in wezen een overzicht van de totale kapitalisatie van het bedrijf.
De cap table wordt doorgaans aangemaakt en opgeslagen in een spreadsheet en is een van de belangrijkste documenten voor een bedrijf. Ze houdt bij welk aandelenbelang alle aandeelhouders en houders van effecten in het bedrijf hebben, evenals de waarde die aan dit aandelenbelang is toegekend.
Cap tables moeten volledig en nauwkeurig zijn. Ze moeten ook alle elementen omvatten die verband houden met belanghebbenden in het bedrijf, zoals converteerbare schuld, aandelenopties en warrants, naast gewone en preferente aandelen. Hieronder zie je hoe een eenvoudige cap table eruitziet.
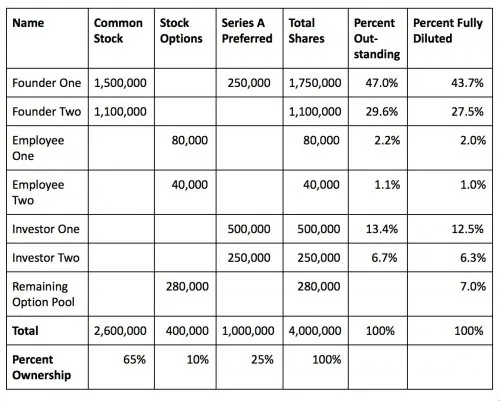
De tabel belicht de meest basale informatie, zoals het aandelenbelang van de oprichters en de belangrijkste investeerders.
Belangrijke termen met betrekking tot de cap table
Zoals met alles in de financiële wereld gebruikt de cap table een specifieke terminologie. 🤔
Waardering
De belangrijkste termen met betrekking tot waardering zijn:
- Pre-moneywaardering – De waardering van het bedrijf vóór de investering (hier komen we later op terug)
- Post-moneywaardering – De waardering van het bedrijf na de investering (hier komen we later op terug)
- Prijs per aandeel – Dit bereken je door de post-moneywaardering te delen door het volledig verwaterde aantal aandelen (zie hieronder)
Effectentypen
Zoals in het vorige gedeelte werd benadrukt, is het niet ongebruikelijk om voor een investering een ander type effect aan te maken.
Omdat de cap table volledig en compleet moet zijn, zetten we de meest voorkomende effecttypen op een rij, met links naar hun definities. Voor de rest van dit artikel is het meer dan voldoende als je gewone aandelen, preferente aandelen en aandelenopties onthoudt.
Aantallen aandelen
Het aantal aandelen is belangrijk, omdat het de noemer vormt voor verschillende onderdelen van de analyse van de cap table.
- Geautoriseerde aandelen – Voordat er aandelen worden uitgegeven, moeten ze door de raad van bestuur van het bedrijf worden geautoriseerd. Geautoriseerde aandelen verwijzen naar het aantal aandelen dat is geautoriseerd voor uitgifte nu en in de toekomst (dit aantal moet volstaan voor toekomstige uitgiften, bijvoorbeeld voor de uitgifte van opties).
- Uitstaande aandelen – Dit is het totale aantal aandelen dat is uitgegeven (en dus een subset van de geautoriseerde aandelen). Het omvat geen opties die nog niet zijn toegekend en ook geen opties die nog niet zijn uitgeoefend, aangezien de aandelen pas worden uitgegeven wanneer de opties worden uitgeoefend (vandaar dat er voldoende geautoriseerde aandelen moeten zijn).
- Volledig verwaterde aandelen – Dit is een berekening waarin alle toegekende opties, restricted stock, warrants en het resterende deel van de optiepoule worden omgerekend naar een aantal aandelen dat een theoretische telling vertegenwoordigt, alsof al deze uitstaande rechten waren toegekend en uitgeoefend.
Begrijp de belangrijkste clausules in een term sheet
De meeste mensen zullen je vertellen dat een investering wordt bepaald door twee belangrijke voorwaarden: waardering en investering.
Maar omdat investeerders hun risico proberen te beperken en tegelijk de best mogelijke opbrengst willen behalen, worden er nog een aantal aanvullende clausules toegevoegd. Die hebben een enorme impact op de deal.
Een deal met een lagere waardering maar betere voorwaarden kan vaak de betere deal zijn. 👈
De belangrijkste clausules van een term sheet kunnen worden ingedeeld in vier categorieën: de economische aspecten van de deal, rechten en bescherming van investeerders, bestuur, management en controle, en exits en liquiditeit.
1. De economische aspecten van de deal: wie krijgt wat?
De logica achter het aantrekken van externe investeringen is vaak dat je liever een kleiner deel van een grotere taart hebt dan een groot deel van een kleine taart.
Om je stuk van die mogelijk grote taart te beschermen, moet je de economische aspecten van de deal dus nauwlettend in de gaten houden. 🧐
Naast waardering, conversie en de optiepoule gebruiken investeerders ook speciale clausules om hun neerwaartse risico te beperken en een bepaald rendement te garanderen, zoals een liquidatiepreferentie, participating preferred en dividenden.
Wees voorzichtig met dit soort voorwaarden en vergeet niet dat je meest recente term sheet ook richting zal geven aan je volgende financieringsronde.
a. Totale omvang van de ronde
Een van de eerste en belangrijkste onderdelen van de term sheet is het investeringsbedrag.
Doorgaans vermeldt de term sheet de bedragen per investeerder (lead, non-lead).
b. Waardering
Het volgende item op de lijst is de waardering.
Het begin van elke onderhandeling is ervoor zorgen dat jullie het over hetzelfde hebben. Bij pre-money en post-money is dat niet altijd zo vanzelfsprekend.
Pre-money- en post-moneywaardering
Het belangrijkste verschil tussen pre en post is de timing.
Pre-money verwijst naar de waarde van je bedrijf, exclusief de financiering die je ophaalt.
Post-money verwijst naar de waarde van je bedrijf direct nadat je de investering hebt ontvangen.
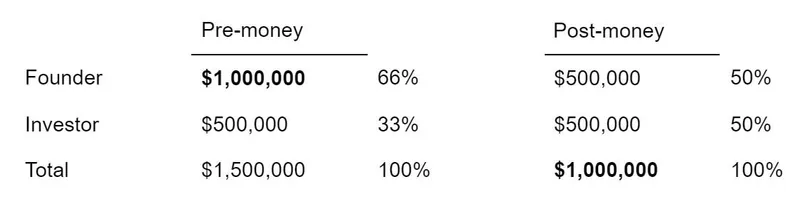
Stel nu dat je op zoek bent naar een investering van $500.000 in je bedrijf en besluit dat je bedrijf $1.000.000 waard is. Als die $1.000.000 verwijst naar de pre-moneywaardering, betekent dit dat je na de investering twee derde van de aandelen in handen hebt. Als het bedrag daarentegen verwijst naar de post-moneywaardering, heb je na de investering maar de helft van de aandelen in handen.
In de onderstaande tabel zijn de pre-money- en post-moneywaarderingen vetgedrukt.
c. Conversie
Preferente aandelen zijn meer waard dan gewone aandelen, omdat ze bepaalde rechten verlenen. Een daarvan is het conversierecht.
Een conversierecht is het recht om preferente aandelen om te zetten in gewone aandelen.
De verhouding waarin dit gebeurt, is de conversieratio (bijvoorbeeld 2:1).
Er zijn twee soorten conversierechten: optionele en verplichte.
Optionele conversie
Met optionele conversierechten kan de houder haar preferente aandelen omzetten in gewone aandelen (aanvankelijk op basis van één op één).
Stel dat een investeerder een niet-participerende liquidatiepreferentie van $1 miljoen met een multiple van 2x heeft, die 25% van de uitstaande aandelen van je bedrijf vertegenwoordigt. Als het bedrijf voor $50 miljoen wordt verkocht, heeft de investeerder dankzij de liquidatiepreferentie recht op de eerste $2 miljoen.
Als de investeerder er echter voor kiest om haar aandelen om te zetten met behulp van haar optionele conversierechten, ontvangt die $12,5 miljoen. 😯
Over optionele conversierechten valt doorgaans niet te onderhandelen.
Verplichte conversie
Verplichte conversierechten verplichten de houder om haar aandelen om te zetten in gewone aandelen zodra vooraf bepaalde gebeurtenissen plaatsvinden, zoals een beursgang. Dit gebeurt automatisch en wordt daarom soms ook “automatische conversie” genoemd.
d. Optiepool
Vervolgens kijken we naar de omvang van de optiepool, omdat die rechtstreeks verband houdt met de waardering.
Een belangrijk middel om talent aan te trekken in de startupwereld is door equity te delen met je medewerkers. Investeerders weten dit en vragen je daarom vaak om vóór hun investering een behoorlijk omvangrijke optiepoule op te zetten.
Doordat je dit vóór de investering moet doen, zal het geen verwaterend effect hebben op de investeerders.
Omdat deze optiepoule in feite uit de cap table vóór de investering komt, zal ze wel een verwaterend effect hebben op je aandelenbelang als oprichter, vergelijkbaar met een prijswijziging.
In dit voorbeeld tonen we het verschil tussen een investering van $1m bij een pre-moneywaardering van $3m zonder optiepoule en dezelfde investering met een optiepoule van 15% die vóór de investering wordt opgezet.
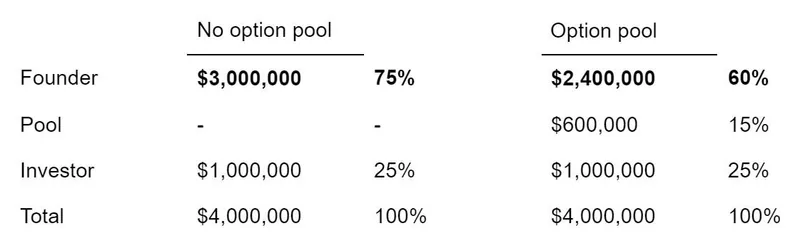
Zoals je kunt zien, komt het opzetten van de optiepoule vóór de investering rechtstreeks ten koste van het aandeel van de oprichters.
e. Liquidatiepreferentie
De liquidatiepreferentie bepaalt wie er als eerste wordt betaald en hoeveel diegene ontvangt in geval van een liquidatie, faillissement of verkoop.
Door liquidatiepreferenties op te nemen, proberen venturecapitalfondsen hun investeringen tegen neerwaartse risico’s te beschermen en ervoor te zorgen dat ze hun investering terugkrijgen vóór alle andere aandeelhouders.
Stel je nu voor dat een investeerder $500.000 in preferente aandelen in het bedrijf investeert, met een liquidatiepreferentie van 2x.
Als het bedrijf vervolgens voor $2.000.000 wordt verkocht, ontvangt de investeerder $1.000.000 (2x $500.000) en verdelen de gewone aandeelhouders de resterende $1.000.000 onder elkaar.
Als de investeerder bijvoorbeeld $500.000 had geïnvesteerd in preferente aandelen (2x) en daarnaast $500.000 in gewone aandelen die 50% van de gewone aandelen vertegenwoordigen, zou de investeerder dankzij de liquidatiepreferentie $1.000.000 hebben ontvangen, plus 50% van de resterende $1.000.000 vanwege het eigendom van de gewone aandelen. Bij de verkoop blijft er voor de andere aandeelhouders dus slechts $500.000 over, ondanks een verkoopprijs van $2.000.000. 😖
Dit toont het effect van een liquidatiepreferentie op preferente aandelen.
f. Participerende preferente aandelen
Bij gewone preferente aandelen wordt de houder van de preferente aandelen als eerste uitbetaald. Daarna gaat het resterende deel van de verkoopprijs naar de houders van gewone aandelen.
Als de preferente aandelen “participerend” zijn, is er sprake van “double dipping”: de participerende preferente aandelen ontvangen dan ook een pro-ratadeel van de resterende opbrengst, alsof ze daarnaast een gelijk aantal gewone aandelen zouden bezitten (zoals in het bovenstaande voorbeeld).
Stel dat je bedrijf $10m aan participerende preferente aandelen en $40m aan gewone aandelen heeft. In dit voorbeeld bestaat 20% van de kapitaalstructuur uit preferente aandelen en 80% uit gewone aandelen. Als je bedrijf voor $60m wordt verkocht, ontvangen de houders van de participerende preferente aandelen eerst $10m. Van de resterende $50m ontvangen ze vervolgens ook 20%, oftewel $10m, waardoor ze in totaal $20m krijgen. Zonder de clausule over participatie zou dat slechts $10m zijn geweest.
Bij dividenden op gewone aandelen ontvangt een houder van participerende preferente aandelen volgens hetzelfde principe ook een evenredig deel.
g. Dividenden
Een manier om een bepaald rendement te garanderen, is door een dividend (of rente) te vragen.
Bij startups wordt dit dividend vaak niet op regelmatige basis uitgekeerd. In plaats daarvan laat de investeerder je de dividenden opstapelen door het preferente belang in de loop der tijd groter te laten worden. Aan het einde van de investering (verkoop/IPO) is het preferente belang gegroeid en profiteert de investeerder van het vaste rendement.
Kort gezegd: de liquidatiepreferentie groeit in de loop der tijd. 📈
2. Rechten en bescherming van investeerders: hun investering beschermen
Bij de bespreking van de deal-economie hebben we al gezien hoe investeerders hun upside in de deal optimaliseren. Nu bekijken we de bepalingen die worden gebruikt om hun investering te beschermen.
De belangrijkste bepaling in deze categorie is de anti-dilutiebepaling.
Verwatering ontstaat wanneer een bedrijf meer aandelen uitgeeft en het eigendomsbelang van de bestaande aandeelhouders afneemt.
a. Anti-dilutierechten
Met een anti-dilutiebepaling wordt voorkomen dat het bedrijf investeerders verwatert door aandelen aan iemand anders te verkopen tegen een lagere prijs dan de initiële investeerder heeft betaald.
Er zijn twee belangrijke varianten: anti-dilutie op basis van het gewogen gemiddelde en anti-dilutie op basis van een ratchet.
Laten we er voorlopig van uitgaan dat we in onderhandeling zijn over een Series A-ronde.
Full-ratchet anti-dilutie
Een full ratchet betekent dat, als een bedrijf in de toekomst nieuwe aandelen uitgeeft tegen een prijs die lager ligt dan de prijs van de Series A, de prijs van de Series A wordt verlaagd naar die lagere prijs.
Dit betekent bij een full ratchet in feite dat, als het bedrijf één aandeel uitgeeft tegen een prijs die lager ligt dan de prijs van de Series A, de volledige Series A opnieuw wordt geprijsd.
Wat betekent dat? 🤔
Als de Series A opnieuw wordt geprijsd, verandert het eigendomsbelang of de conversieratio.
Stel dat je oorspronkelijk een bedrijf hebt met 100.000 aandelen en een aandelenprijs van $10 per aandeel. Vervolgens geef je in je Series A 100.000 aandelen uit tegen een prijs van $10 per aandeel, goed voor een investering van $1,000,000. Aan het einde van de Series A bezit je 100.000 aandelen op een totaal van 200.000, wat neerkomt op 50% van het bedrijf.
Als de prijs van de Series A opnieuw wordt vastgesteld op $9 per aandeel, blijft de investering $1,000,000 bedragen, maar vertegenwoordigt die nu 111,111 aandelen en daalt je eigendomsbelang naar 100,000 / 211,000, oftewel 47%.
Anti-dilutie op basis van het gewogen gemiddelde
Een vaker gebruikte variant is anti-dilutie op basis van het gewogen gemiddelde. Hierbij wordt rekening gehouden met het aantal aandelen dat tegen de verlaagde prijs wordt uitgegeven bij de berekening van de nieuwe prijs van de Series A.
NCP = OCP * ( (CSO + CSP) / (CSO + CSAP))
- NCP = nieuwe conversieprijs
- OCP = oude conversieprijs
- CSO = het aantal uitstaande gewone aandelen onmiddellijk vóór de nieuwe uitgifte
- CSP = het aantal gewone aandelen dat zou zijn gekocht als de ronde geen down round was geweest (tegen de Series A-prijs)
- CSAP = het aantal gewone aandelen dat daadwerkelijk is gekocht omdat de ronde een down round is
Weighted average anti-dilution is veel vriendelijker voor de founders dan full-ratchet, omdat hierbij rekening wordt gehouden met het aantal aandelen dat in de nieuwe ronde wordt uitgegeven. 👈
Over het algemeen bestaat deze in twee versies: broad-based en narrow-based. Broad-based weighted average anti-dilution telt het aantal aandelen op basis van de volledig verwaterde kapitalisatie van het bedrijf. De narrow-based-versie telt alleen gewone aandelen mee. Er worden vaak tussenliggende opties onderhandeld: hoe breder de basis, hoe kleiner de aanpassing voor anti-dilution en dus hoe vriendelijker voor de founders.
b. Voorkeursrechten of pro-ratarrechten
Pro-ratarrechten of voorkeursrechten geven investeerders het recht, maar niet de verplichting, om hun eigendomspercentage in latere financieringsrondes op peil te houden.
Dit gebeurt doordat de houder van de rechten vóór niet-houders naar verhouding (pro rata) kan deelnemen aan toekomstige uitgiftes van gewone aandelen.
Ze worden ook pre-emption rights, anti-dilution-bepalingen of inschrijvingsrechten genoemd.
Stel dat je 100 aandelen hebt en 10 aandelen verkoopt aan een investeerder met voorkeursrechten. Als je vervolgens 500 extra aandelen uitgeeft, heeft de investeerder het recht om vóór anderen 50 aandelen te kopen (tegen dezelfde prijs).
Het gevaar van het toekennen van deze rechten is dat je in latere rondes mogelijk investeerders vindt die alleen in je bedrijf willen stappen als ze een aanzienlijk aandelenbelang kunnen verwerven.
Als je op dat moment veel pro-ratarrechten en voorkeursrechten hebt toegekend, kun je dit aanzienlijke belang misschien niet aan de nieuwe investeerder aanbieden.
Pro-ratarrechten zijn erg gewild bij hot startups. Dit leidt er zelfs toe dat sommige investeerders deze rechten verkopen. Omdat je daardoor ongewenste investeerders als aandeelhouder kunt krijgen, is het niet ongebruikelijk om bepalingen op te nemen die dit verhinderen.
c. Recht van eerste weigering (ROFR) en co-salerechten
De voorkeursrechten en pro-ratarrechten beschermen de investeerder bij een primaire aanbieding (een nieuwe uitgifte van aandelen), doordat ze het recht bieden om rechtstreeks extra aandelen in het bedrijf te kopen.
De ROFR en co-salerechten beschermen investeerders bij een secundaire aanbieding. Daarmee worden aanbiedingen bedoeld waarbij bestaande aandelen worden verkocht.
Als een bestaande aandeelhouder haar aandelen probeert te verkopen, geeft de ROFR de investeerder het recht om de aandelen te kopen voordat ze aan een derde partij kunnen worden verkocht.
Over het algemeen bepaalt de ROFR ook dat, als de investeerder de aandelen wil verkopen, het bedrijf het recht heeft om de aandelen te kopen voordat ze aan een derde partij worden aangeboden.
Met co-salerechten kan de houder van de rechten deelnemen aan elke secundaire transactie, zoals een verkoop van aandelen door andere aandeelhouders.
Dit betekent dat als een van de grotere aandeelhouders een verkoop van zijn aandelen tegen een bepaalde prijs heeft onderhandeld, de houder van de rechten ervoor kan kiezen om zijn aandelen toe te voegen aan het pakket dat wordt verkocht, tegen exact dezelfde dealvoorwaarden.
Dit wordt gedaan om kleinere aandeelhouders te beschermen, omdat zij vaak niet over dezelfde mogelijkheden beschikken als de grote aandeelhouders om over een aantrekkelijke deal te onderhandelen.
d. No-shopclaus
De no-shopclausule in het term sheet moet voorkomen dat het bedrijf bij andere partijen investeringsvoorstellen opvraagt.
Dit geeft de investeerder meer onderhandelingsmacht, omdat het voorkomt dat je rondkijkt naar betere voorwaarden.
Een no-shopclausule is vrij standaard, maar let goed op de timing. 🕚 Je wilt geen al te lange no-shopclausule, want daardoor kan de investeerder veel tijd nemen voor haar due diligence en zich mogelijk op het laatste moment terugtrekken (vergeet niet dat een term sheet niet-bindend is).
3. Governance, management en controle: wie heeft de controle
Bij het vastleggen van de regels voor de investering in het term sheet is een van de belangrijkste aspecten wie de controle over het bedrijf heeft.
De belangrijkste termen om op te letten zijn stemrechten, rechten met betrekking tot de board, informatierechten en vesting van oprichters.
a. Stemrechten
Stemrechten zijn de rechten van een aandeelhouder om te stemmen over zaken die het beleid van het bedrijf betreffen.
Deze clausule in het term sheet geeft aan hoe stemrechten over verschillende instrumenten (A, B, Preferred) zijn verdeeld. De clausule bepaalt ook voor welke bedrijfsmaatregelen een stemmeerderheid vereist is.
Dit kan onder andere het volgende omvatten:
- Wijzigingen aan het aandeleninstrument
- Uitgifte van effecten
- Aflossing of inkoop van aandelen
- Vaststelling of uitkering van dividenden
- Wijziging van het aantal bestuursleden
- Vereffening van het bedrijf, met inbegrip van een verkoop
- Afsluiten van belangrijke contracten of huurovereenkomsten
- Jaarlijkse bestedingsbudgetten en uitzonderingen
- Wijzigingen aan de statuten of het charter
Afhankelijk van hoe de vereiste stemmeerderheid voor dit onderwerp is gedefinieerd, kan de houder van het instrument elk van de bovenstaande acties blokkeren.
Laten we dit verduidelijken aan de hand van een voorbeeld. 🤓
Stel dat het term sheet voor een deal met preferred aandelen bepaalt dat voor bovenstaande acties de goedkeuring van een preferred majority vereist is.
Dat zou betekenen dat je preferred aandeelhouders een veto hebben over de uitgifte van nieuwe effecten, het wijzigen van het aantal aandelen, het uitkeren van dividenden, de verkoop van je bedrijf enzovoort.
De stemrechten kunnen ook bepalen dat een ‘common’ meerderheid vereist is, waardoor de beslissingsmacht bij de houders van common aandelen komt te liggen (preferred aandelen hebben vaak ook common stemrechten).
b. Rechten van de board
Een ander belangrijk mogelijk verlies van controle zit in de samenstelling en het mandaat van de board.
Een raad van bestuur is een groep individuen die gekozen zijn om de belangen van de aandeelhouders in het bedrijf te vertegenwoordigen. Het mandaat van de raad bestaat erin beleid voor het management en toezicht op het bedrijf op te stellen en beslissingen te nemen over belangrijke bedrijfsbeslissingen.
De belangrijkste bedrijfsbeslissingen waarover een raad van bestuur kan beslissen, zijn:
- Het aannemen en ontslaan van senior executives
- Dividend- en optiebeleid
- Vergoeding van executives
- Het bepalen van brede doelstellingen
- Ervoor zorgen dat de raad over voldoende middelen beschikt
De structuur van de raad van bestuur en het aantal vergaderingen kunnen door het bedrijf worden vastgelegd in de statuten. Het is op dit punt dat investeerders ervoor kunnen kiezen om aanpassingen te doen en zo wat meer controle over de raad te krijgen.
Een voorbeeld van een founder-vriendelijke bestuursstructuur is 2-1: twee founders in de raad en één investeerder. Een riskanter voorbeeld is 2-2-1, met twee founders, twee investeerders en één onafhankelijk bestuurslid. Want als je de controle over de raad verliest, verlies je in feite de controle over je bedrijf.
Andere gevaarlijke praktijken zijn specifieke bepalingen die voorschrijven dat de goedkeuring van het bestuurslid dat de investeerder vertegenwoordigt vereist is voor een bepaalde actie. Dat kan gaan van het goedkeuren van het jaarlijkse budget tot zeer operationele zaken, zoals het openen van nieuwe bedrijfslijnen of markten.
Zorg ervoor dat je het belang van de besluitvorming door de raad en de impact van de voorgestelde structuur en bepalingen volledig begrijpt.
Dit is ook waar investeerders hun vertrouwen in jou en je senior team tonen. Hoe meer controle de investeerder via de raad probeert te krijgen, hoe meer die het risico op wanbeheer probeert te beperken. En jou in feite aan de leiband legt.
c. Informatierechten
Aan bestuursrechten zijn de zogenaamde informatierechten gekoppeld. Die verplichten het bedrijf om zijn financiële en zakelijke situatie regelmatig met zijn investeerders te delen.
In de meeste gevallen verplichten de informatierechten je om elk kwartaal managementrapporten met bepaalde financiële gegevens of gegevens uit het managementdashboard te verstrekken. Ze kunnen je ook verplichten om gedetailleerde jaarlijkse financiële cijfers te verstrekken binnen een bepaalde periode na het afsluiten van het boekjaar.
d. Vesting van founders
Investeerders willen zekerheid wanneer ze investeren. Een van de potentiële risico’s is dat jij als founder genoeg krijgt van het bedrijf en besluit te vertrekken.
Daarom zoeken investeerders voortdurend naar mechanismen om het risico dat ze founders verliezen tot een minimum te beperken.
Vesting van foundersaandelen doet precies dat: het maakt het pijnlijk voor een founder om het bedrijf te verlaten door aandelen op het spel te zetten.
Bovendien kan het bedrijf de teruggevorderde aandelen gebruiken om een geschikte vervanger voor de vertrokken founder te stimuleren.
Hoewel dit logisch lijkt, zit de duivel in de details. Als founder moet je uiteraard niet op dezelfde manier worden behandeld als een werknemer. Waar een aandelenoptieplan voor werknemers bedoeld is om toekomstig werk te belonen, heb jij al veel werk verzet en zou je daarvoor beloond moeten worden.
Onderhandel daarom over een vestingsregeling die werkt. Het is niet onredelijk om een deel van je belang buiten deze regeling te houden.
Single trigger versus double trigger
Een belangrijk detail van elke vestingsregeling is wat er gebeurt op het moment van een verkoop. De eenvoudigste oplossing is dat bij de verkoop de vesting van alle aandelen onmiddellijk wordt voltooid. Dit wordt ook wel ‘single trigger’ genoemd. 🔫
De andere aanpak houdt in dat de aandelen van de oprichter na verloop van tijd (bijvoorbeeld 12 maanden) vesten zodra die een good leaver is. Dit wordt een ‘double trigger’ genoemd.
Hoewel een single trigger een aantrekkelijke oplossing is voor een oprichter, valt er veel voor te zeggen om de double trigger te overwegen. Wanneer een potentiële koper overweegt je bedrijf te kopen, wil die waarschijnlijk een vorm van garantie dat je minstens tot na de integratie van het bedrijf aanblijft.
Het is dan ook niet ongebruikelijk dat oprichters op het moment van de deal alsnog afzien van hun single trigger om de deal mogelijk te maken.
4. Exits en liquiditeit: wat gebeurt er wanneer het tijd is om te cashen
a. Drag-along- en tag-alongrechten
Bij een verkoop wil het kopende bedrijf doorgaans alle aandelen verwerven. Hoewel de meerderheidsaandeelhouder kan beslissen om haar aandelen en het hele bedrijf te verkopen, kan zij minderheidsaandeelhouders niet dwingen hetzelfde te doen zonder een specifieke clausule of een langdurig juridisch proces.
Stel dat jij als oprichter na je Series A 51% van de resterende aandelen bezit en je bedrijf wilt verkopen aan SearchEngine Inc., maar dat je minderheidsaandeelhouder, een VC, meer opwaarts potentieel wil zien en de verkoop blokkeert.
Daar komen drag-alongrechten om de hoek kijken. Ze voorkomen een toekomstige situatie waarin een minderheidsaandeelhouder de verkoop van een bedrijf kan blokkeren die door de meerderheidsaandeelhouder of door een collectief dat een meerderheid vertegenwoordigt, is goedgekeurd.
Drag-alongrechten zijn ook gunstig voor de minderheidsaandeelhouder, omdat ze ervoor zorgen dat alle aandeelhouders dezelfde deal krijgen aangeboden.
Om de minderheidsaandeelhouder nog beter te beschermen, zijn er ook tag-alongrechten. Deze rechten geven de minderheidsaandeelhouder het recht, maar niet de verplichting, om mee te doen met elke actie van de meerderheidsaandeelhouder. Dat komt doordat meerderheidsaandeelhouders vaak beter in staat zijn om gunstige deals te vinden, waar de minderheidsaandeelhouder zonder deze bepaling van zou worden uitgesloten.
Opmerking: Drag-along- en tag-alongrechten eindigen doorgaans bij een IPO, omdat ze dan worden vervangen door effectenwetgeving voor openbare markten.
b. Terugkooprechten
Een term met potentieel verwoestende gevolgen is de terugkoopclausule.
Met deze clausule hebben investeerders het recht om binnen een bepaalde periode de terugkoop van hun aandelen te eisen.
Dit is ideaal voor een gestructureerd venturefonds, omdat het een vast moment heeft (10 tot 12 jaar) waarop het de fondsen aan zijn limited partners moet terugbetalen. Zo kan het dat doen.
De manier waarop dit gebeurt, kan echter een tijdbom creëren die een liquiditeitscrisis veroorzaakt voor een snelgroeiend bedrijf zoals een startup.
Omdat het management wordt gedwongen de fondsen terug te kopen, moet het het bedrijf óf overhaast verkopen, óf de resterende aandeelhouders ertoe bewegen het geld bijeen te brengen in een haastige financieringsronde.
Doorgaans betaalt het bedrijf de partij die de terugkoop eist de hoogste van de reële marktwaarde en de oorspronkelijke aankoopprijs plus een rentepercentage (van ongeveer 5% tot 10%).
De periode kan worden gekoppeld aan bepaalde gebeurtenissen of zo worden ingesteld dat ze x jaar later begint (doorgaans na 5 jaar). De clausule bepaalt ook hoeveel tijd het bedrijf na de gebeurtenis heeft om de terugkoop te voltooien en of die betrekking heeft op een deel van of de volledige investering.
Als je tot hier bent blijven lezen, ben je nu klaar om de onderhandelingen over de term sheet aan te vatten.
De opvolging na term sheet-onderhandelingen kan stressvol zijn, zeker als je geen inzicht hebt in wat de andere partij precies doet.
Openen ze je e-mails eigenlijk, en wanneer doen ze dat? Gebeurt dat vaak, of doen ze het één keer en vergeten ze je daarna een tijdje? Klikken ze op de links naar de materialen die je hen hebt gestuurd, of helemaal niet? Bekijken ze misschien je website?
Om wat inzicht te krijgen in deze black box gebruiken we onze eigen software, Salesflare, om investeerders op te volgen.
We gebruiken Salesflare om te volgen of ze onze e-mails openen, op onze links klikken en onze website bezoeken. En we krijgen meldingen op onze computer en telefoon wanneer ze dat doen.
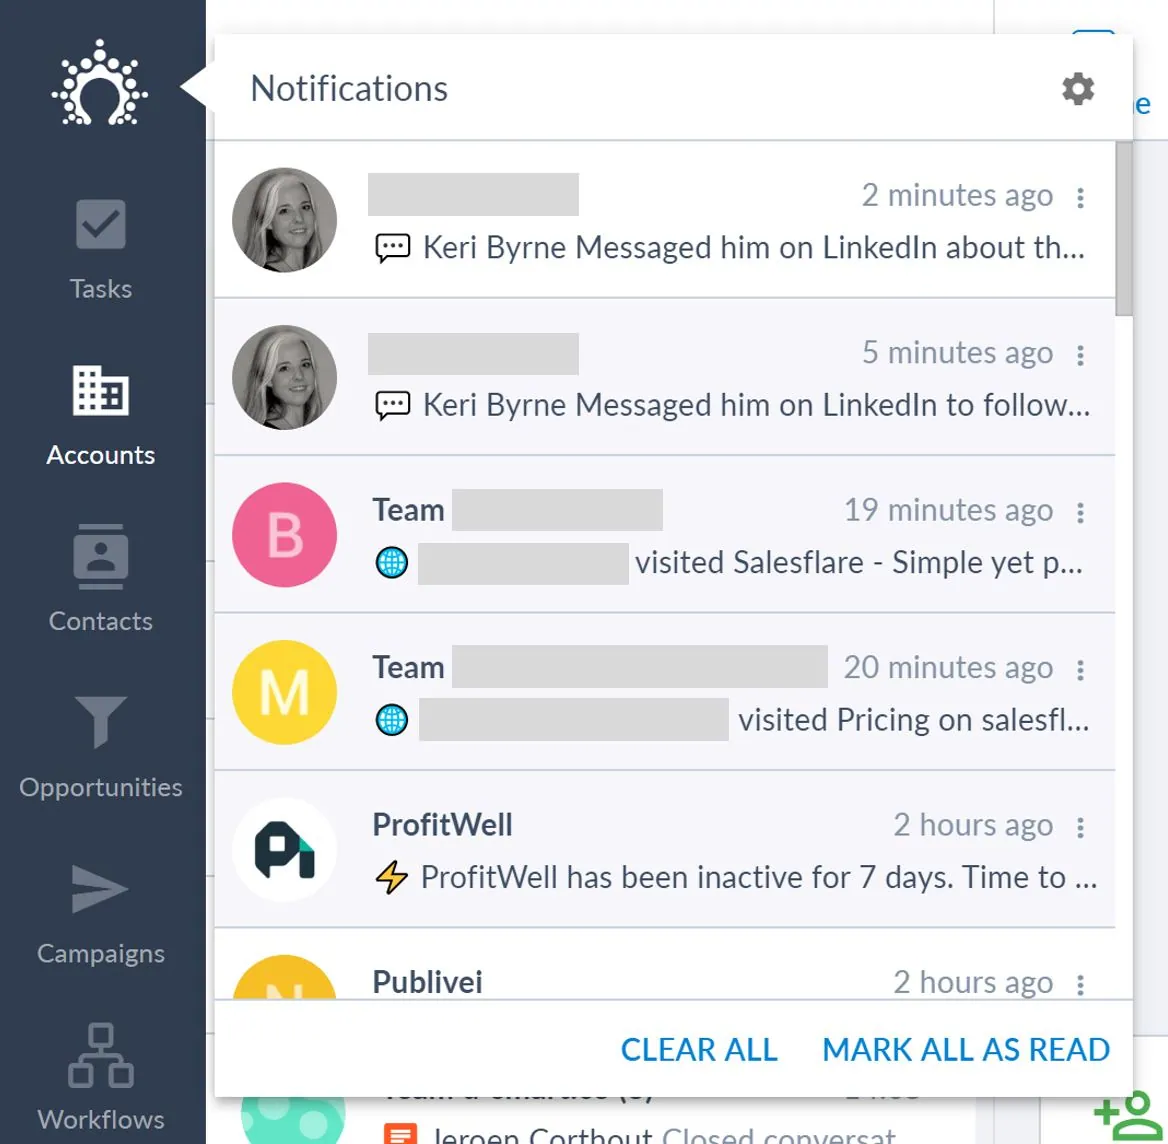
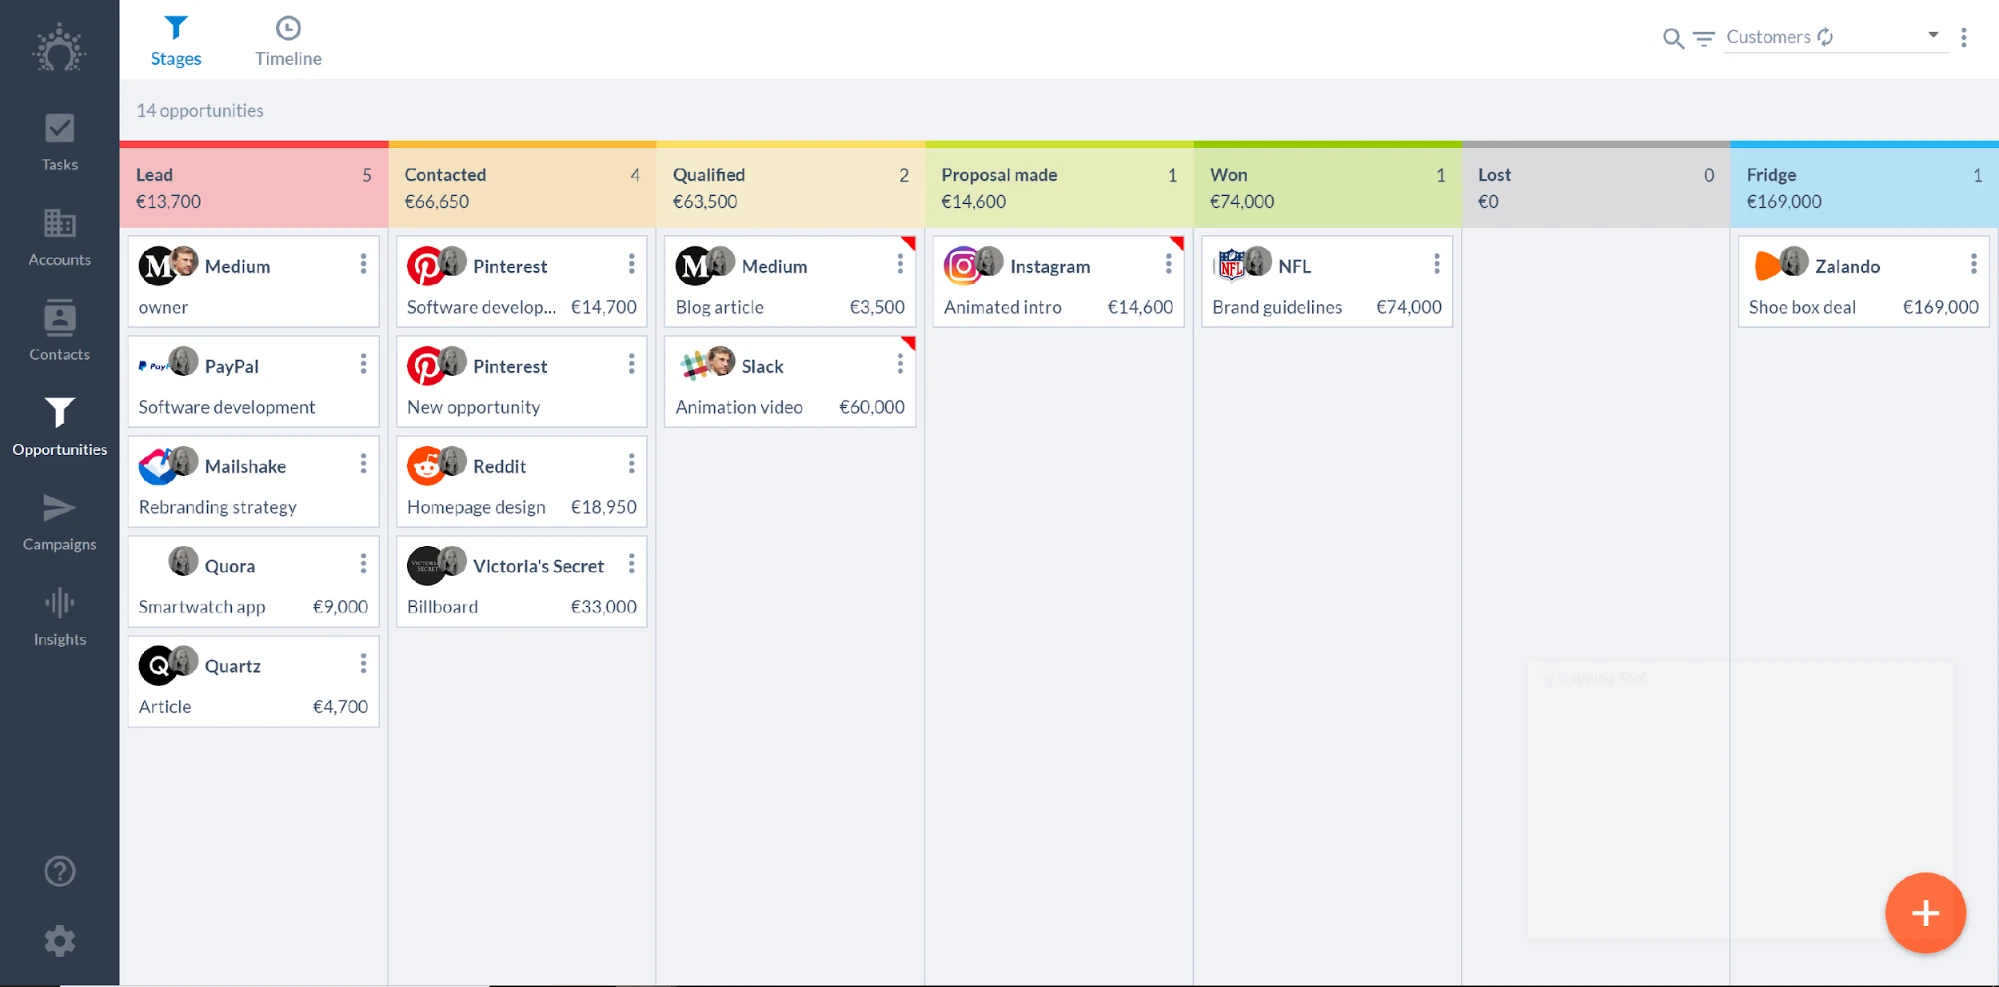
En als je tegelijkertijd met meerdere investeerders te maken hebt, gaat het nog een stuk verder:
- Salesflare biedt je een overzicht van welke investeringsdeals zich in welke fase bevinden
- Je kunt alle e-mails die je hebt uitgewisseld en vergaderingen die je hebt gehad automatisch bijhouden
- Notities gemaakt? Zet ze in de tijdlijn, zodat je ze op één plek bewaart
- Bestanden uitgewisseld met investeerders? Salesflare houdt ze allemaal automatisch voor je bij
- En Salesflare helpt je ook om investeerders op het juiste moment op te volgen door geautomatiseerde herinneringen aan te maken (in de vorm van voorgestelde taken)
Ben je het beu om niet te weten waar investeerders mee bezig zijn en/of zou je je investeerderspipeline beter willen organiseren? Probeer Salesflare dan eens. Je stelt het in enkele minuten in en kunt meteen professioneel investeerders benaderen en financiering binnenhalen.
En hé, investeerders opvolgen is niet het enige wat je in Salesflare kunt organiseren. Je kunt er natuurlijk ook klanten, partners, resellers, … mee opvolgen. Het is op de een of andere manier allemaal een salesproces!
Trouwens, als je je in de pre-seedfase bevindt, kun je altijd contact met ons opnemen via de chat op onze homepage of per e-mail om meer te weten te komen over ons programma voor start-ups in een vroege fase. Zo kun je aan de slag zonder meteen diep in de buidel te tasten! Stuur ons een bericht voor meer informatie over hoe je je kunt aanmelden.
We wensen je veel succes met het afronden van die investeringsronde! 👊
Laat het ons weten als je nog vragen hebt; we lichten het graag verder toe! En vergeet ook niet om volgende week af te stemmen op deel tien (het laatste!) van onze masterclass over startupfinanciering: waar je die vindt en waarop je moet letten – de volledige gids! Daarin ronden we alles af wat we tot nu toe hebben besproken, dus zorg dat je het niet mist.
We hopen dat je deze post goed vond. Deel hem dan vooral met anderen!
👉 Je kunt @salesflare volgen op Twitter, Facebook en LinkedIn.