Le guide ultime de la term sheet – tous les termes et clauses expliqués

Masterclass sur le financement des startups : neuvième partie
Tu as présenté ton projet à des investisseurs et certains d’entre eux sont intéressés. Avant de passer aux négociations concrètes, il est maintenant temps d’apprendre tout ce qu’il faut savoir sur le term sheet et ses clauses les plus courantes.
Le term sheet sera l’un des documents les plus importants que tu signeras de toute ta vie. Il peut déterminer à quel point tu prendras plaisir à voir grandir ta startup, puisqu’il définit les principales conditions de ton deal avec les investisseurs. 👈
Le problème, c’est qu’au moment où tu recevras ton term sheet, ce sera probablement la première fois pour toi. La partie assise de l’autre côté de la table, elle, en aura déjà vu des centaines.
C’est pourquoi tu dois te préparer au mieux et poursuivre ta lecture pour comprendre tous ses éléments fondamentaux.
Cet article est la neuvième partie d’une nouvelle série de masterclass sur le financement des startups. Le financement est le carburant qui fait avancer toute entreprise. Il est donc essentiel de connaître les tenants et les aboutissants du financement si tu veux que ta startup réussisse. Nous avons cherché un guide à la fois compact et complet sur le financement des startups, mais nous n’en avons trouvé nulle part. Nous avons donc décidé d’en créer un nous-mêmes. Voici ce guide essentiel.
Nous te le proposons en partenariat avec le plus grand accélérateur de startups et de scale-ups de Belgique, Start it @KBC, qui accompagne et promeut plus de 1 000 entrepreneurs aux idées innovantes et aux modèles économiques évolutifs.
– Jeroen Corthout, cofondateur de Salesflare, un CRM commercial facile à utiliser pour les petites entreprises B2B

Tout d’abord, qu’est-ce qu’un term sheet ?
Un term sheet est un document écrit qui présente les conditions générales d’un deal. Il résume les principaux points de l’accord défini par les deux parties, avant la signature effective des accords juridiques et le lancement d’une due diligence chronophage.
Le document servira ensuite de modèle pour les équipes juridiques afin de rédiger un accord définitif. Il est toutefois non contraignant, puisqu’il ne reprend que les grandes lignes et les principaux points de l’accord.
Pour voir des exemples de modèles de term sheets, consulte ceux publiés par Y Combinator et Capital Waters.
Que négocie-t-on dans un term sheet ?
En tant qu’entrepreneur, tu essaies de lever le capital nécessaire tout en conservant ton potentiel de gain, en gardant le contrôle et en limitant les risques de baisse.
Le term sheet sert essentiellement à répartir le potentiel de gain et les risques entre les parties. Pour y parvenir, plusieurs clauses standard peuvent être incluses. Chaque situation peut être différente, mais comprendre ces clauses constitue déjà une bonne première étape pour prendre la bonne décision.
N’oublie jamais que ce document est aussi un moment clé pour voir qui est réellement ton investisseur. En fonction de ce qu’il exige ou n’exige pas, tu peux te faire une bonne idée de sa position.
Nous avons souligné l’importance du term sheet, rafraîchi sa définition et examiné de plus près l’objectif de sa négociation. Explorons maintenant les différents concepts, termes et clauses. 🧐
Comprendre les différents types d’actions
Au moment où tu fais entrer des investisseurs dans ton entreprise, celle-ci est déjà créée et tu as donc déjà émis des actions ordinaires.
Pour faciliter l’investissement, tu émettras des actions supplémentaires. Ce faisant, tu pourrais vouloir ajouter des clauses spécifiques qui justifieraient la création d’une nouvelle catégorie d’actions.
Un exemple serait la création d’une action de catégorie B, dont les détenteurs disposent de moins de droits de vote que les actionnaires de catégorie A (les actions d’origine).
Les actions préférentielles sont un autre instrument proche. Elles sont couramment utilisées dans l’univers des startups, car elles permettent de définir différents types de règles.
Par définition, elles ont un rang de priorité supérieur à celui des actions ordinaires. Cela signifie que les actions préférentielles ont davantage de droits sur les actifs de l’entreprise que les actionnaires ordinaires. En cas de liquidation, cela peut avoir une grande importance. 😅
Les investissements en capital-risque sont généralement réalisés au moyen d’actions préférentielles. Nous poursuivrons donc cet article en partant du principe que nous négocions un term sheet portant sur des actions préférentielles.
Comprendre la table de capitalisation
Une cap table est, en substance, un aperçu de la capitalisation totale de l’entreprise.
Généralement créée et conservée dans un tableur, la cap table est l’un des documents les plus importants pour une entreprise, car elle suit la répartition du capital entre tous les actionnaires et détenteurs de titres de l’entreprise, ainsi que la valeur attribuée à ces titres.
Les cap tables doivent être exhaustives et exactes. Elles doivent également inclure tous les éléments détenus par les parties prenantes de l’entreprise, comme la dette convertible, les stock-options et les warrants, en plus des actions ordinaires et préférentielles. Tu trouveras ci-dessous un exemple de cap table de base.
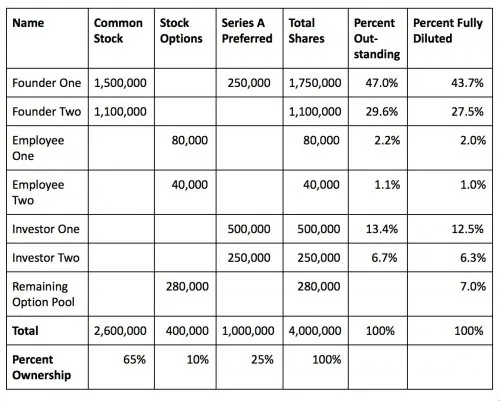
La table met en évidence les informations les plus élémentaires, comme les participations des fondateurs et des investisseurs clés.
Les principaux termes liés à la cap table
Comme dans tout ce qui touche à la finance, la table de capitalisation utilise un langage bien spécifique. 🤔
Valorisation
Les principaux termes liés à la valorisation sont les suivants :
- Valorisation pre-money – Valorisation de l’entreprise avant l’investissement (nous y reviendrons plus loin)
- Valorisation post-money – Valorisation de l’entreprise après l’investissement (nous y reviendrons plus loin)
- Prix par action – Il se calcule en prenant la valorisation post-money et en la divisant par le numéro d’actions après dilution complète (voir ci-dessous)
Types de titres
Comme nous l’avons souligné dans la section précédente, il n’est pas rare de créer un type de titre différent pour un investissement.
Comme la cap table doit être exhaustive et exacte, nous allons présenter les types de titres les plus courants, avec des liens vers leurs définitions. Pour la suite de cet article, il te suffira de retenir les actions ordinaires, les actions préférentielles et les stock-options.
Nombre d’actions
Le nombre d’actions est important, car il sert de dénominateur pour différents aspects de l’analyse de la table de capitalisation.
- Actions autorisées – Avant d’émettre des actions, l’entreprise doit les faire autoriser par son conseil d’administration. Les actions autorisées correspondent au nombre d’actions autorisées pour les émissions actuelles et futures (ce nombre doit être suffisant pour les émissions à venir, par exemple pour l’attribution d’options).
- Actions en circulation – Il s’agit du nombre total d’actions qui ont été émises (et qui constituent donc un sous-ensemble des actions autorisées). Ce nombre n’inclut pas les options qui n’ont pas été attribuées, ni celles qui n’ont pas été exercées, puisque les actions ne sont émises qu’au moment de leur exercice (d’où la nécessité d’avoir suffisamment d’actions autorisées).
- Actions en base totalement diluée – Il s’agit d’un calcul qui intègre toutes les options attribuées, les actions soumises à restrictions, les warrants et le reliquat du pool d’options lui-même, afin d’obtenir un nombre d’actions théorique, comme si tous ces éléments en circulation avaient été attribués et exercés.
Comprendre les principales clauses d’un term sheet
La plupart des gens te diront qu’un investissement repose sur deux éléments clés : la valorisation et l’investissement.
Mais comme les investisseurs cherchent à réduire leur risque tout en se donnant les meilleures chances de rendement, plusieurs clauses supplémentaires sont généralement ajoutées. Elles ont un impact considérable sur l’opération.
Une opération assortie d’une valorisation plus faible, mais de meilleures conditions, peut souvent être la meilleure affaire. 👈
Les principales clauses d’un term sheet peuvent être regroupées en quatre catégories : l’économie de l’opération, les droits et protections des investisseurs, la gouvernance, la gestion et le contrôle, ainsi que les sorties et la liquidité.
1. Économie de l’opération : qui obtient quoi ?
La logique qui sous-tend souvent le recours à un investissement extérieur est qu’il vaut mieux détenir une petite part d’un gros gâteau qu’une grosse part d’un petit gâteau.
À présent, pour protéger cette part de ce gâteau potentiellement immense, tu dois examiner de près l’économie de l’opération. 🧐
Au-delà de la valorisation, de la conversion et du pool d’options, les investisseurs utilisent également des clauses spécifiques pour limiter leurs pertes et garantir un certain rendement, comme une préférence de liquidation, des actions préférentielles participantes et des dividendes.
Sois attentif à ce type de conditions et n’oublie pas que ton dernier term sheet orientera également ton prochain tour de financement.
a. Taille totale du tour
L’un des premiers éléments, et l’un des plus importants, d’un term sheet est le montant de l’investissement.
En général, le term sheet précise les montants investis par chaque investisseur (lead, non-lead).
b. Valorisation
L’élément suivant de la liste est la valorisation.
Le début de toute négociation consiste à s’assurer que vous parlez bien de la même chose. Ce n’est pas toujours aussi simple lorsqu’il est question de valorisation pre-money et post-money.
Valorisation pre-money et post-money
La différence essentielle entre le pre-money et le post-money tient au moment où ils s’appliquent.
Pre-money désigne la valeur de ton entreprise, sans inclure le financement que tu es en train de lever.
Post-money désigne la valeur de ton entreprise immédiatement après la réception de l’investissement.
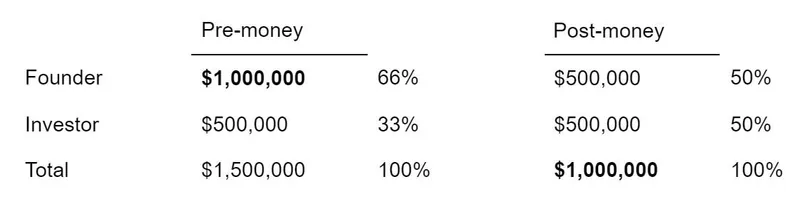
Imaginons maintenant que tu cherches à lever 500 000 dollars pour ton entreprise et que tu estimes celle-ci à 1 000 000 de dollars. Si ces 1 000 000 de dollars correspondent à la valorisation pre-money, cela signifie que tu détiendras les deux tiers des actions après l’investissement. En revanche, s’ils correspondent à la valorisation post-money, tu ne détiendras plus que la moitié des actions après l’investissement.
Dans le tableau ci-dessous, les valorisations pre-money et post-money sont indiquées en gras.
c. Conversion
Les actions préférentielles ont plus de valeur que les actions ordinaires, car elles confèrent certains droits. Parmi ceux-ci figure un droit de conversion.
Un droit de conversion est le droit de convertir des actions préférentielles en actions ordinaires.
Le taux auquel cette conversion s’effectue est le taux de conversion (par exemple, 2:1).
Il existe deux types de droits de conversion : facultatifs et obligatoires.
Conversion facultative
Les droits de conversion facultative permettent à leur détenteur de convertir ses actions préférentielles en actions ordinaires (initialement, selon un ratio de un pour un).
Supposons qu’un investisseur détienne un investissement de 1 million de dollars assorti d’une préférence de liquidation non participante de 2x, représentant 25 % des actions en circulation de ton entreprise. Si l’entreprise est vendue pour 50 millions de dollars, l’investisseur aura droit aux 2 premiers millions de dollars grâce à sa préférence de liquidation.
Si l’investisseur choisit toutefois de convertir ses actions en exerçant ses droits de conversion facultative, il recevra 12,5 millions de dollars. 😯
Les droits de conversion facultative ne sont généralement pas négociables.
Conversion obligatoire
Les droits de conversion obligatoire obligent leur détenteur à convertir ses actions en actions ordinaires lors d’événements prédéfinis, comme une introduction en bourse. Cela se fait automatiquement, raison pour laquelle on parle parfois de « conversion automatique ».
d. Réserve d’options
Vient ensuite la taille de la réserve d’options, puisqu’elle est directement liée à la valorisation.
Un outil essentiel pour attirer les talents dans l’univers des startups consiste à partager le capital avec tes employés. Les investisseurs le savent et te demandent souvent de constituer un pool d’options assez conséquent avant leur investissement.
En t’obligeant à le faire avant l’investissement, cette opération ne sera pas dilutive pour les investisseurs.
En réalité, puisqu’il est déduit de la cap table avant l’investissement, il aura un effet dilutif sur ta participation en tant que fondateur, à l’image d’un changement de prix.
Dans cet exemple, nous affichons la différence entre un investissement de 1 million de dollars pour une valorisation pré-money de 3 millions de dollars sans pool d’options, et le même investissement avec un pool d’options de 15 % constitué avant l’investissement.
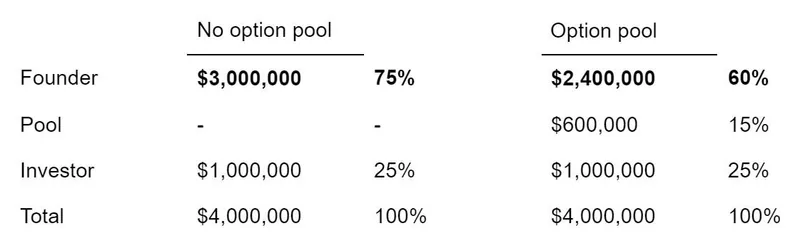
Comme tu peux le voir, en constituant le pool d’options avant l’investissement, on le prélève directement sur la participation des fondateurs.
e. Préférence de liquidation
La préférence de liquidation définit qui est payé en premier et combien cette personne reçoit en cas de liquidation, de faillite ou de vente.
En incluant des préférences de liquidation, les fonds de venture capital cherchent à protéger leurs investissements contre les risques de baisse, en s’assurant de récupérer leur mise avant tout autre actionnaire.
Imagine maintenant qu’un investisseur investisse 500 000 dollars dans des actions préférentielles de l’entreprise, avec une préférence de liquidation de 2x.
Si l’entreprise est vendue pour 2 000 000 de dollars, l’investisseur recevra 1 000 000 de dollars (2 x 500 000 dollars), et les actionnaires ordinaires se partageront les 1 000 000 de dollars restants.
Si l’investisseur avait, par exemple, investi 500 000 dollars en actions préférentielles (2x) et 500 000 dollars supplémentaires en actions ordinaires représentant 50 % des actions ordinaires, il aurait reçu 1 000 000 de dollars grâce à la préférence de liquidation, ainsi que 50 % des 1 000 000 de dollars restants du fait de sa participation dans les actions ordinaires. Ainsi, lors de la vente, il ne resterait que 500 000 dollars pour les autres actionnaires, malgré une vente à 2 000 000 de dollars. 😖
Cela montre l’impact d’une préférence de liquidation sur les actions préférentielles.
f. Actions préférentielles participantes
Avec des actions préférentielles classiques, le détenteur des actions préférentielles est payé en premier. Le solde du prix de vente revient ensuite aux actionnaires ordinaires.
Si les actions préférentielles sont « participantes », il y aura un « double dipping » : elles recevront également une part au prorata du produit de la vente restant, comme si elles détenaient aussi un montant équivalent d’actions ordinaires (comme dans l’exemple ci-dessus).
Supposons que ton entreprise ait 10 millions de dollars d’actions préférentielles participantes et 40 millions de dollars d’actions ordinaires. Dans cet exemple, les actions préférentielles représentent 20 % de la structure du capital, et les actions ordinaires 80 %. Si ton entreprise est vendue pour 60 millions de dollars, les actionnaires détenant des actions préférentielles participantes reçoivent d’abord 10 millions de dollars. Sur les 50 millions de dollars restants, ils recevront ensuite 20 % de 50 millions de dollars, soit 20 millions de dollars au total. Sans clause de participation, ils n’auraient reçu que 10 millions de dollars.
Dans le cas de dividendes ordinaires, les actions préférentielles participantes reçoivent également une part proportionnelle selon le même principe.
g. Dividendes
Une façon de garantir un certain rendement consiste à demander un dividende (ou un intérêt).
Dans le cas des startups, ce dividende n’est souvent pas versé régulièrement. À la place, l’investisseur te permet d’accumuler tes dividendes en augmentant progressivement la valeur des actions de préférence. À la fin de l’investissement (vente/IPO), la valeur des actions de préférence aura augmenté et l’investisseur bénéficiera d’un rendement fixe.
En résumé, la préférence de liquidation augmente au fil du temps. 📈
2. Droits et protection de l’investisseur : protéger son investissement
En parlant de l’économie de l’opération, nous avons déjà vu comment les investisseurs optimisent leur potentiel de gain dans le deal. Nous allons maintenant examiner les clauses qui servent à protéger leur investissement.
La clause la plus importante de cette catégorie est la clause anti-dilution.
La dilution se produit lorsqu’une entreprise émet davantage d’actions et que la participation des actionnaires existants diminue.
a. Droits anti-dilution
Lorsqu’une clause anti-dilution est en place, l’entreprise ne peut pas diluer les investisseurs en vendant des actions à quelqu’un d’autre à un prix inférieur à celui payé par l’investisseur initial.
Il en existe deux grandes catégories : la clause anti-dilution à moyenne pondérée et la clause anti-dilution à ratchet.
Partons pour l’instant du principe que nous sommes en train de négocier une levée de fonds de série A.
Anti-dilution à ratchet intégral
Un ratchet intégral signifie que si une entreprise émet à l’avenir de nouvelles actions à un prix inférieur à celui de la série A, le prix de la série A est ramené à ce prix inférieur.
Concrètement, cela signifie (dans le cas d’un ratchet intégral) que si l’entreprise émet une seule action à un prix inférieur à celui de la série A, le prix de l’ensemble des actions de série A est recalculé.
Qu’est-ce que cela signifie ? 🤔
Si le prix de la série A est recalculé, la participation ou le taux de conversion changera.
Disons qu’à l’origine, ton entreprise compte 100 000 actions, avec un prix de 10 $ par action. Tu émets alors 100 000 actions de série A au prix de 10 $ par action, ce qui représente un investissement de 1 000 000 $. À la fin de la série A, tu détiendras 100 000 actions sur un total de 200 000, soit 50 % de l’entreprise.
Si le prix de la série A est recalculé à 9 $ par action, l’investissement reste de 1 000 000 $, mais les investisseurs détiennent désormais 111 111 actions et ta participation passe à 100 000 / 211 000, soit 47 %.
Anti-dilution à moyenne pondérée
Une variante plus couramment utilisée est l’anti-dilution à moyenne pondérée. Dans ce cas, le nombre d’actions émises au prix réduit est pris en compte dans le calcul du nouveau prix de la série A.
NCP = OCP * ( (CSO + CSP) / (CSO + CSAP))
- NCP = nouveau prix de conversion
- OCP = ancien prix de conversion
- CSO = actions ordinaires en circulation immédiatement avant la nouvelle émission
- CSP = actions ordinaires qui auraient été achetées si le tour n’avait pas été un down round (au prix de la Series A)
- CSAP = actions ordinaires effectivement achetées parce que le tour est un down round
L’anti-dilution à moyenne pondérée est beaucoup plus favorable aux fondateurs que le full ratchet, puisqu’elle tient compte du nombre d’actions émises lors du nouveau tour. 👈
En général, elle existe en deux versions : broad-based et narrow-based. L’anti-dilution à moyenne pondérée broad-based calcule la quantité d’actions en fonction de la capitalisation pleinement diluée de l’entreprise. La version narrow-based ne prend en compte que les actions ordinaires. Il existe aussi des options intermédiaires, qui font souvent l’objet de négociations : plus la base est large, plus l’ajustement anti-dilution est faible et plus la clause est donc favorable aux fondateurs.
b. Droits de préemption ou droits pro rata
Les droits pro rata ou droits de préemption donnent aux investisseurs le droit, mais pas l’obligation, de maintenir leur niveau de participation au capital lors des tours de financement suivants.
Cela se fait en permettant au titulaire de ces droits de participer proportionnellement (pro rata) à toute émission future d’actions ordinaires, avant les personnes qui n’en bénéficient pas.
On les appelle également droits de préemption, dispositions anti-dilution ou droits de souscription.
Imaginons que tu détiennes 100 actions et que tu en vendes 10 à un investisseur bénéficiant de droits de préemption. Si tu émets ensuite 500 actions supplémentaires, l’investisseur aura le droit d’en acheter 50 — au même prix — avant les autres.
Le risque, lorsque tu accordes ces droits, est que tu puisses trouver, lors de tours ultérieurs, des investisseurs qui n’accepteront d’entrer au capital de ton entreprise que s’ils peuvent en acquérir une part importante.
À ce moment-là, si beaucoup d’investisseurs disposent de droits pro rata et de droits de préemption, tu risques de ne pas pouvoir offrir cette part importante au nouvel investisseur.
Les droits pro rata sont très recherchés dans les startups en vogue. Cela pousse même certains investisseurs à vendre ces droits. Comme cela pourrait conduire à l’arrivée d’investisseurs dont tu ne veux pas parmi tes actionnaires, il n’est pas rare d’inclure une clause qui l’interdit.
c. Droit de première offre (ROFR) et droits de co-vente
Les droits de préemption et les droits pro rata protègent l’investisseur dans le cadre d’une offre primaire (une nouvelle émission d’actions), en lui donnant le droit d’acheter davantage d’actions directement auprès de l’entreprise.
Le ROFR et les droits de co-vente protègent les investisseurs dans le cadre d’une offre secondaire. Il s’agit d’offres dans lesquelles des actions existantes sont vendues.
Lorsqu’un actionnaire existant tente de vendre ses actions, le ROFR donne à l’investisseur le droit de les acheter avant qu’elles ne puissent être vendues à un tiers.
En général, le ROFR prévoit également que, si l’investisseur souhaite vendre ses actions, l’entreprise a le droit de les acheter avant qu’elles ne soient proposées à un tiers.
Avec les droits de co-vente, le titulaire de ces droits peut participer à toute transaction secondaire, comme la vente d’actions par d’autres actionnaires.
Cela signifie que si l’un des actionnaires principaux a négocié la vente de ses actions à un certain prix, le titulaire de ces droits peut choisir d’ajouter ses propres actions au lot vendu, exactement aux mêmes conditions.
Cette disposition vise à protéger les actionnaires minoritaires, qui n’ont souvent pas la même capacité que les actionnaires principaux à négocier une transaction avantageuse.
d. Clause de no-shop
La clause de no-shop incluse dans le term sheet vise à empêcher l’entreprise de solliciter des propositions d’investissement auprès d’autres parties.
Cela donne un levier à l’investisseur, puisqu’elle t’empêche de rechercher de meilleures conditions ailleurs.
La clause de no-shop est assez standard, mais il est important de faire attention à sa durée. 🕚 Tu ne veux pas d’une clause de no-shop trop longue, car elle pourrait permettre à l’investisseur de prendre beaucoup de temps pour effectuer sa due diligence et, éventuellement, de se retirer au dernier moment (n’oublie pas qu’un term sheet n’est pas contraignant).
3. Gestion et contrôle de la gouvernance : qui contrôle l’entreprise
Lorsqu’on définit les règles de l’investissement dans le term sheet, l’un des aspects essentiels est de déterminer qui contrôle l’entreprise.
Les principaux éléments à surveiller sont les droits de vote, les droits au conseil d’administration, les droits à l’information et le vesting des fondateurs.
a. Droits de vote
Les droits de vote sont les droits d’un actionnaire de voter sur les questions relatives à la politique de l’entreprise.
Cette clause du term sheet précise comment les droits de vote sont répartis entre les différents instruments (A, B, Preferred). Elle définit également les décisions de l’entreprise pour lesquelles une majorité des voix est obligatoire.
Cela peut notamment inclure :
- Modifications de l’instrument d’actions
- Émission de titres
- Rachat ou remboursement d’actions
- Déclaration ou versement de dividendes
- Modification du nombre d’administrateurs
- Liquidation de l’entreprise, y compris sa vente
- Conclusion de contrats importants ou de baux
- Budgets annuels de dépenses et exceptions
- Modifications des statuts ou de la charte
Selon la manière dont la majorité des voix requise sur ce sujet est définie, cela permet au détenteur de l’instrument de bloquer chacune des actions ci-dessus.
Clarifions cela avec un exemple. 🤓
Supposons que le term sheet d’une opération portant sur des actions Preferred stipule qu’une majorité des Preferred est obligatoire pour les actions mentionnées ci-dessus.
Cela signifierait que tes actionnaires Preferred disposent d’un droit de veto sur l’émission de nouveaux titres, la modification du nombre d’actions, le versement de dividendes, la vente de ton entreprise, etc.
Les droits de vote peuvent également stipuler qu’une majorité « common » est obligatoire, ce qui confie le pouvoir de décision aux actionnaires common (les actions Preferred disposent souvent elles aussi de droits de vote common).
b. Droits au conseil d’administration
La composition et le mandat du conseil d’administration constituent une autre source majeure de perte potentielle de contrôle.
Un conseil d’administration est un groupe de personnes choisies pour représenter les intérêts des actionnaires au sein de l’entreprise. Son mandat consiste à définir les politiques de gestion et de supervision de l’entreprise, ainsi qu’à prendre des décisions concernant les grandes orientations de l’entreprise.
Voici les principales décisions d’entreprise qu’un conseil d’administration peut prendre :
- Recrutement et licenciement des cadres dirigeants
- Dividendes et politiques d’options
- Rémunération des dirigeants
- Définition des grands objectifs
- Veiller à ce qu’il dispose de ressources suffisantes
La structure du conseil d’administration et le nombre de réunions peuvent être définis par l’entreprise dans ses statuts. C’est à ce niveau que les investisseurs peuvent choisir d’apporter des modifications afin de prendre un peu plus de contrôle sur le conseil d’administration.
Un exemple de structure de conseil d’administration favorable aux fondateurs serait une configuration 2-1, avec deux fondateurs au conseil et un investisseur. Un exemple plus risqué serait une configuration 2-2-1, avec deux fondateurs, deux investisseurs et un membre indépendant du conseil. Car si tu perds le contrôle du conseil d’administration, tu perds effectivement le contrôle de ton entreprise.
D’autres pratiques dangereuses peuvent prendre la forme de dispositions spécifiques stipulant que l’approbation du représentant de l’investisseur au conseil est obligatoire pour certaines actions. Cela peut aller de l’approbation du budget annuel à des décisions très opérationnelles, comme l’ouverture de nouvelles activités ou de nouveaux marchés.
Assure-toi de bien comprendre l’importance de la prise de décision du conseil d’administration, ainsi que l’impact de la structure et des dispositions proposées.
C’est aussi là que les investisseurs te montrent la confiance qu’ils accordent à ton équipe dirigeante et à toi. Plus l’investisseur cherche à obtenir du contrôle via le conseil d’administration, plus il essaie de réduire le risque de mauvaise gestion. Et, de fait, de te tenir en laisse.
c. Droits à l’information
Les droits à l’information, comme on les appelle, vont de pair avec les droits au conseil d’administration. Ils obligent l’entreprise à partager régulièrement avec ses investisseurs des informations sur sa situation financière et commerciale.
Dans la plupart des cas, les droits à l’information t’obligeront à fournir des rapports de gestion trimestriels contenant certaines données financières ou de gestion issues du dashboard. Ils peuvent également t’obliger à fournir des états financiers annuels détaillés dans un certain délai après la clôture de l’exercice fiscal.
d. Vesting des fondateurs
Les investisseurs aiment avoir des certitudes lorsqu’ils investissent. L’un des risques potentiels est que toi, en tant que fondateur, tu te lasses de l’entreprise et décides de partir.
Les investisseurs cherchent donc constamment des mécanismes pour réduire le risque de perdre leurs fondateurs.
Le vesting des parts du fondateur remplit précisément cet objectif, en rendant le départ d’un fondateur douloureux puisque ses parts sont mises en jeu.
De plus, les parts récupérées permettent à l’entreprise d’inciter une personne adéquate à remplacer le fondateur parti.
Même si cela semble logique, le diable se cache dans les détails. En tant que fondateur, tu ne dois évidemment pas être traité de la même manière qu’un salarié. Lorsqu’un plan d’options sur actions destiné aux salariés vise à récompenser le travail futur, tu as déjà accompli beaucoup de choses et tu devrais en être récompensé.
Négocie donc un programme de vesting qui fonctionne. Il n’est pas déraisonnable d’exclure une partie de tes titres de cet arrangement.
Single trigger ou double trigger
Un point important de tout dispositif de vesting concerne ce qui se passe au moment d’une vente. La solution la plus simple consiste à faire en sorte que toutes les parts soient acquises immédiatement au moment de la vente. On parle aussi de « single trigger ». 🔫
L’autre approche consiste à ce que les actions du fondateur deviennent acquises lorsqu’il est considéré comme un « good leaver » au terme d’une certaine période (par exemple, 12 mois). C’est ce qu’on appelle un « double trigger ».
Même si le single trigger est une solution intéressante pour un fondateur, le double trigger mérite d’être envisagé. Lorsqu’un acquéreur potentiel étudie le rachat de ton entreprise, il veut probablement avoir une forme de garantie que tu resteras au moins le temps de l’intégration de l’entreprise.
Il n’est donc pas rare qu’au moment de la transaction, les fondateurs renoncent malgré tout à leur single trigger afin de rendre la transaction possible.
4. Sorties et liquidités : que se passe-t-il quand vient le moment de toucher les liquidités
a. Droits de drag-along et de tag-along
En cas de vente, l’entreprise acquéreuse veut généralement racheter toutes les actions. Même si l’actionnaire majoritaire peut décider de vendre ses actions et l’entreprise entière, elle ne peut pas contraindre les actionnaires minoritaires à faire de même sans clause spécifique ou longue procédure juridique.
Imaginons maintenant qu’en tant que fondateur, tu détiennes 51 % des actions restantes après ta Series A et que tu souhaites vendre ton entreprise à SearchEngine Inc., mais que ton actionnaire minoritaire, un VC, veuille obtenir davantage de potentiel de hausse et bloque la vente.
C’est là qu’interviennent les droits de drag-along. Ils empêchent qu’à l’avenir un actionnaire minoritaire puisse bloquer la vente d’une entreprise approuvée par l’actionnaire majoritaire ou par un collectif représentant la majorité.
Les droits de drag-along sont également avantageux pour l’actionnaire minoritaire, puisqu’ils garantissent que la même transaction est proposée à tous les actionnaires.
Pour protéger encore davantage l’actionnaire minoritaire, il existe aussi les droits de tag-along. Ces droits donnent à l’actionnaire minoritaire le droit, mais pas l’obligation, de participer à toute transaction aux côtés de l’actionnaire majoritaire. En effet, les actionnaires majoritaires sont souvent mieux à même de trouver des transactions favorables, dont l’actionnaire minoritaire serait exclu sans cette disposition.
Commentaire : les droits de drag-along et de tag-along prennent généralement fin lors d’une IPO, car ils sont remplacés par les règles du droit boursier applicables aux marchés publics.
b. Droits de rachat
La clause de rachat est une disposition qui peut avoir un impact potentiellement dévastateur.
Avec cette clause, les investisseurs ont le droit d’exiger le rachat de leurs actions pendant une période déterminée.
C’est une excellente chose pour un fonds de capital-risque structuré, puisqu’il doit restituer les fonds à ses limited partners à une échéance fixée (10 à 12 ans). Cette clause lui permet de le faire.
Cependant, la manière dont ce rachat est organisé peut créer une bombe à retardement et provoquer une crise de liquidité pour une entreprise en forte croissance comme une startup.
Comme la direction est contrainte de financer le rachat, elle doit soit vendre l’entreprise dans la précipitation, soit convaincre les actionnaires restants d’apporter l’argent nécessaire lors d’un tour de financement organisé à la hâte.
En général, l’entreprise versera à la partie qui demande le rachat le montant le plus élevé entre la valeur de marché équitable et le prix d’achat initial augmenté d’un taux d’intérêt (d’environ 5 à 10 %).
La période peut être liée à certains événements ou commencer x années plus tard (généralement après 5 ans). La clause précise également de combien de temps dispose l’entreprise, une fois l’événement survenu, pour terminer le rachat, et si celui-ci concerne une fraction ou la totalité de l’investissement.
Si tu es arrivé jusqu’ici, tu es maintenant prêt à entamer les négociations de ton term sheet.
Assurer le suivi des négociations d’un term sheet peut être stressant, surtout si tu n’as aucun insight sur ce que fait exactement l’autre partie.
Est-ce qu’ils ouvrent réellement tes e-mails, et quand le font-ils ? Est-ce que cela arrive souvent, ou est-ce qu’ils le font une seule fois avant de t’oublier pendant un moment ? Cliquent-ils sur les liens vers les documents que tu leur as envoyés, ou pas du tout ? Vont-ils peut-être consulter ton site ?
Pour obtenir un insight sur cette boîte noire, nous utilisons notre propre logiciel, Salesflare, pour assurer le suivi des investisseurs.
Nous l’utilisons pour suivre s’ils ouvrent nos e-mails, cliquent sur nos liens ou visitent notre site. Et nous recevons des notifications sur notre ordinateur et notre téléphone quand ils le font.
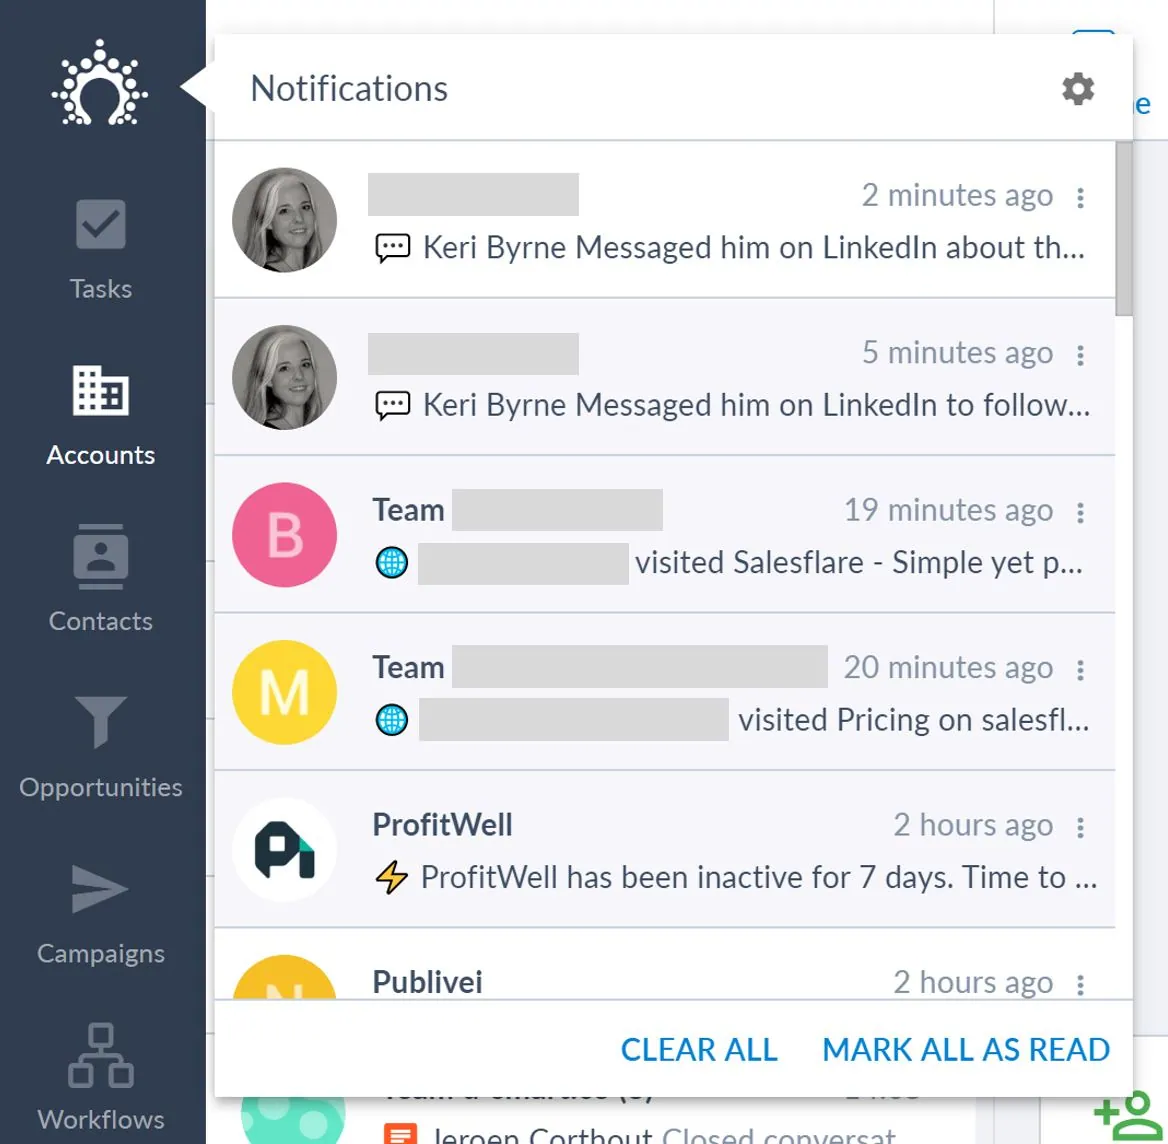
Et si tu traites avec plusieurs investisseurs en même temps, cela va bien plus loin :
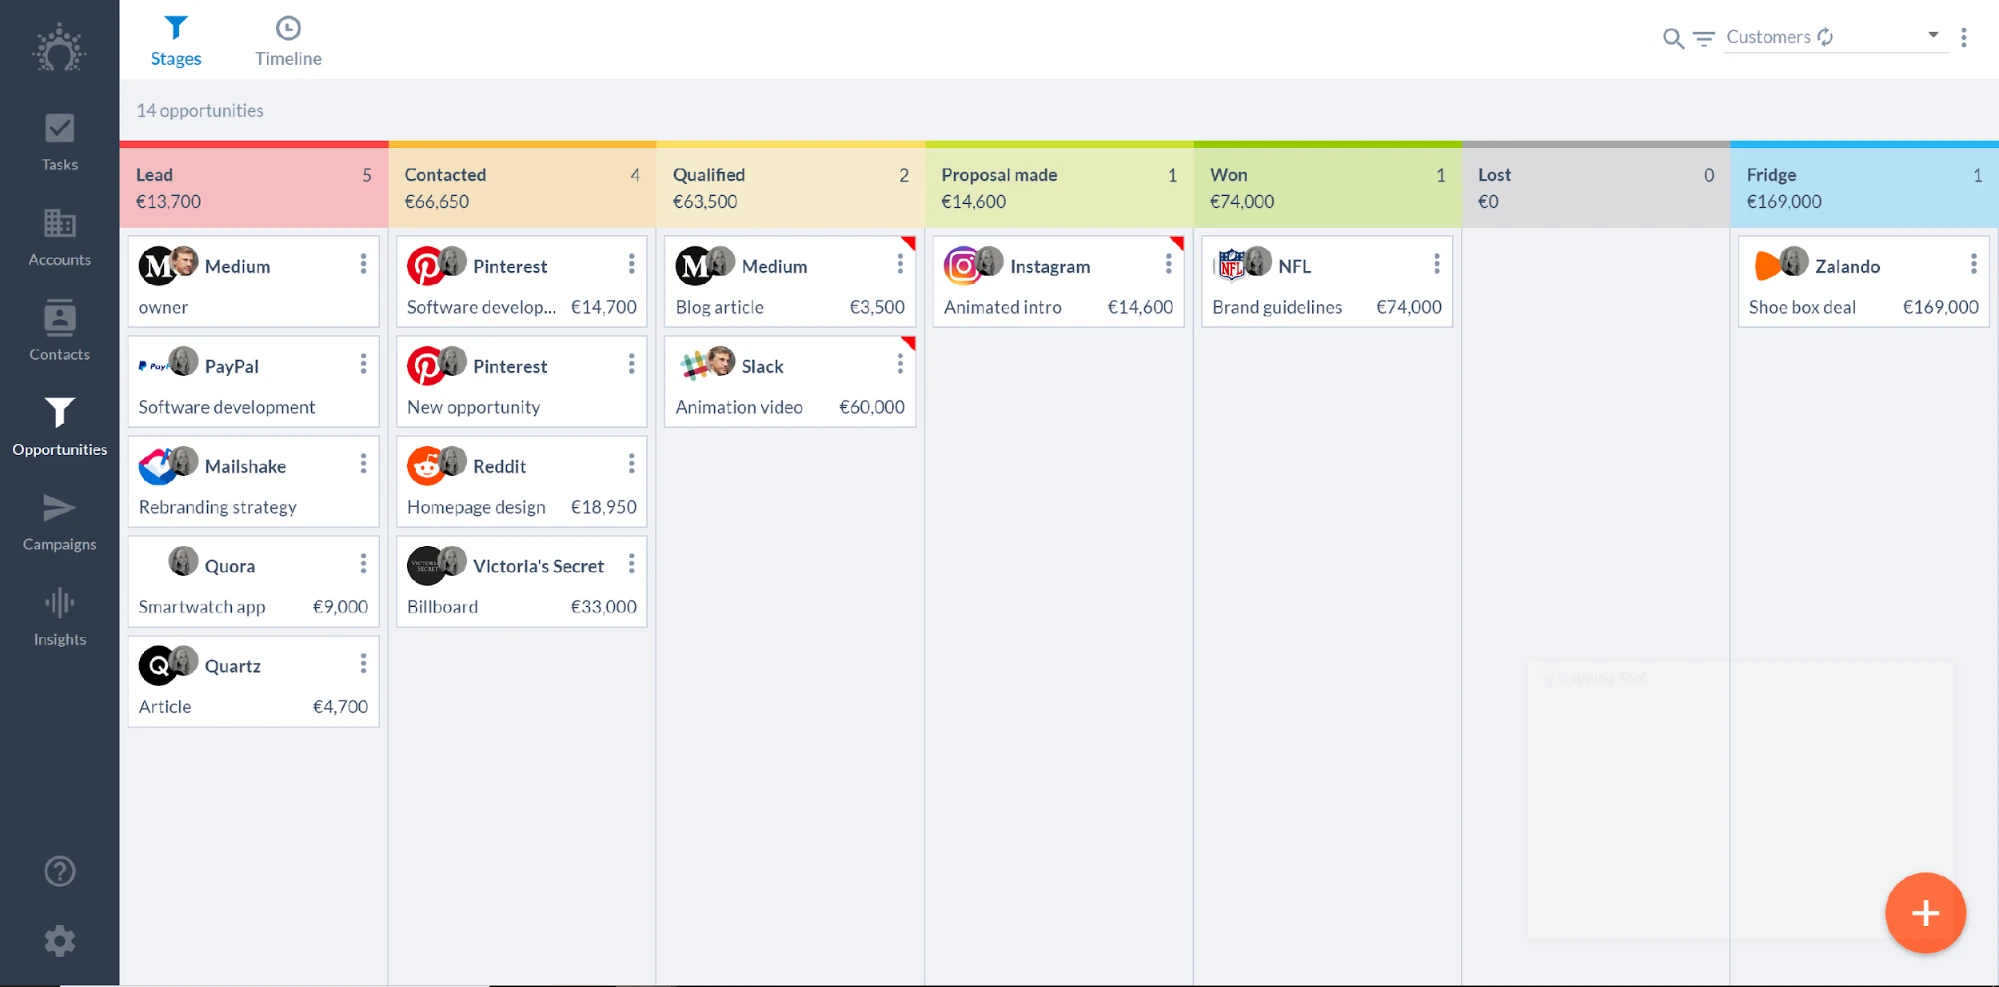
- Salesflare te donne un aperçu des deals d’investissement et de l’étape dans laquelle ils se trouvent
- Tu peux automatiquement suivre tous les e-mails que tu as échangés et toutes les réunions que tu as eues
- Tu as pris des notes ? Ajoute-les dans la timeline pour les garder au même endroit
- Tu as échangé des fichiers avec des investisseurs ? Salesflare les suit automatiquement pour toi
- Salesflare t’aide aussi à assurer le suivi des investisseurs au bon moment, en créant des rappels automatiques (sous la forme de tâches suggérées)
Si tu en as assez de ne pas savoir ce que font les investisseurs et/ou que tu pourrais tirer profit d’une meilleure organisation de ton pipeline d’investisseurs, essaie Salesflare. La configuration ne prend que quelques minutes et tu seras ensuite prêt à approcher les investisseurs de manière professionnelle et à obtenir des financements.
Et, au fait, assurer le suivi des investisseurs n’est pas la seule chose que tu peux organiser dans Salesflare. Tu peux évidemment aussi assurer le suivi des clients, des partenariats, des revendeurs, … C’est d’une manière ou d’une autre toujours un processus de vente !
Au fait, si tu es au stade du pre-seed, tu peux toujours nous contacter via le chat de notre homepage ou par e-mail pour te renseigner sur notre programme early-stage. Tu pourras ainsi démarrer sans te ruiner ! Écris-nous pour connaître les détails sur la façon d’appliquer.
Nous te souhaitons beaucoup de succès pour conclure ce tour d’investissement ! 👊
Dis-nous s’il te reste des questions ; nous serons ravis de t’apporter plus de précisions ! Et n’oublie pas de revenir la semaine prochaine pour découvrir la Partie dix (la dernière !) de notre masterclass sur le financement des startups : Où en trouver et à quoi faire attention – guide complet ! Elle fera le bilan de tout ce dont nous avons parlé jusqu’ici, alors ne la rate surtout pas.
Nous espérons que cet article t'a plu. Si c'est le cas, fais passer le mot !
👉 Tu peux suivre @salesflare sur Twitter, Facebook et LinkedIn.